目录图表
当前,全球制造业格局正经历深刻变革,技术加速迭代、产业链供应链格局深度重构、碳排放标准成为新的全球贸易规则、产业竞争逻辑从产品竞争转向体系竞争,全球制造、创新、价值分配格局持续发生迁移与再平衡。
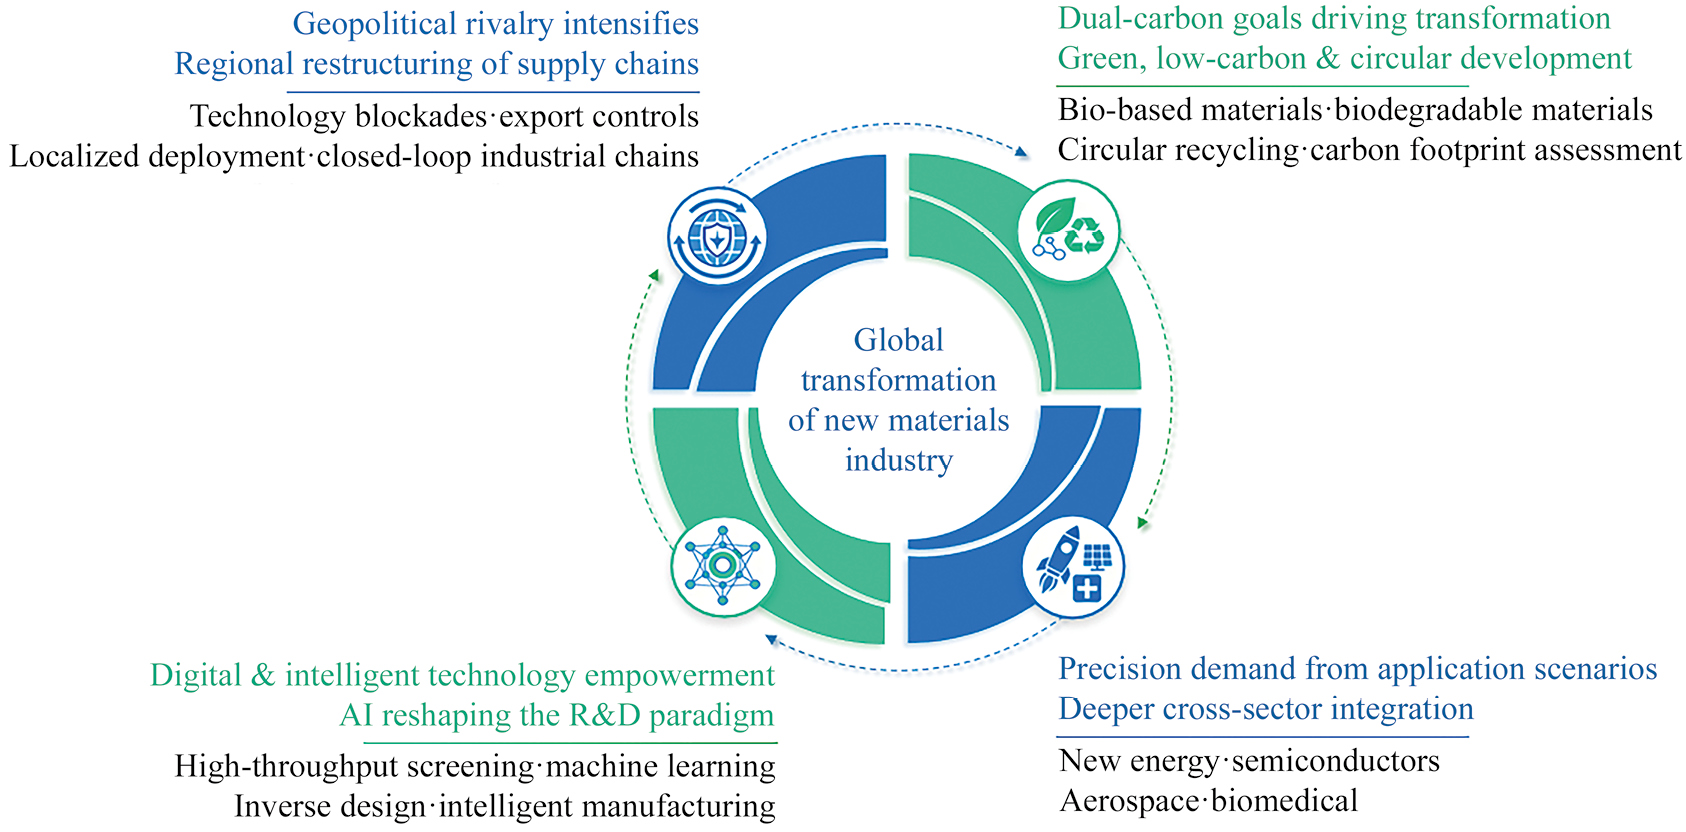
新材料产业作为制造业的重要基础,是加快推进新型工业化、建设现代化产业体系、加速培育壮大新质生产力的重要战略引擎,更是夯实产业链供应链自主可控根基、筑牢国家科技安全、产业安全及总体国家安全的战略基石,其基础能力、创新水平、发展效能关系到新兴产业、未来产业等关键领域的核心竞争能力。进入21世纪第3个10年,全球新材料产业展现出蓬勃生机与活力,同时也面临着深刻的结构性变革。各国政府持续推出战略性支持政策、材料的绿色可持续发展理念不断普及、市场需求强劲增长与技术创新和研发范式加速变革推动了过去几十年新材料产业的快速发展。2025年全球新材料市场规模已达到约4.5万亿美元,预计2030年将突破6万亿美元。在传统驱动力之外,一些新的、影响深远的变量正在加速重塑全球新材料产业的竞争规则和发展路径,这些变量不仅带来了机遇,也构成了前所未有的挑战,如图1所示。
全球地缘冲突与科技竞争持续加剧,新材料领域技术藩篱固化、贸易保护常态化特征愈发明显,发达国家通过专利壁垒、技术封锁、高端材料及核心装备出口管制试图形成长期技术垄断。各国普遍将关键战略材料上升至国家安全高度,以供应链自主可控为核心导向,加快推动新材料产业本土化布局、区域化集聚与产业链闭环建设,全球新材料产业逐步由传统全球化自由分工模式,转向安全优先、自主可控、区域抱团、技术隔离的全新发展格局。资源国依托自身矿产资源优势强化产业链主导权,如印尼出台镍矿出口禁令,依托资源优势打造全球最大镍材料产业集群,构建“镍矿-冶炼-电池材料-电池制造”一体化产业链,其2025年镍材料产能占全球比重达67%,预计2026年将镍资源附加值提升至原矿出口的8倍以上; 欧美发达国家则通过政策法案引导高端材料产能回流,美国依托《芯片与科学法案》,吸引住化电子、昭和电工、环球晶圆等半导体材料企业本土建厂,重点打造亚利桑那州、得克萨斯州半导体材料产业集群,进一步强化高端材料供应链管控能力。
在全球“碳中和”政策引导与绿色消费市场需求牵引下,绿色、低碳、可循环成为新材料产业发展的重要趋势,市场对可再生、低污染、低能耗的环保型新材料需求持续高速增长。世界各国依托绿色政策体系规范产业发展,欧盟《欧洲绿色协议》、中国“双碳”目标共同构成绿色材料发展核心政策推力,碳税、禁塑令、生产者责任延伸制度等规制措施,推动行业加快材料绿色迭代。产业层面重点布局生物基材料、环境可降解材料、工业循环再生材料三大方向,依托淀粉、纤维素、甲壳素等生物质资源开发聚乳酸、聚羟基脂肪酸酯等生物基产品,研发海水、土壤环境适配的全降解材料,同时优化废旧电池、废弃碳纤维、废旧塑料的回收再造技术,搭建材料闭环循环利用体系。未来新材料评价体系将不再局限于性能与成本指标,碳足迹、能耗水平、可回收性、环境友好度将纳入核心评价标准,绿色低碳、清洁制备、循环复用将成为新材料企业核心竞争力。
传统材料研发依赖经验试错,存在研发周期长、实验成本高、研发效率偏低等问题,随着人工智能、大数据、高通量计算技术快速发展,AI与材料科学深度融合,推动材料研发模式向数据驱动、智能预测、逆向设计范式变革。依托海量标准化材料数据库,AI算法可完成材料高通量筛选与仿真,寻找适配特定性能的材料; 通过机器学习搭建成分、结构、工艺、性能之间耦合关系模型,有望精准预判材料理化、电学、力学特性,大幅缩减实验验证周期与成本。生成式AI实现材料逆向设计,可自主研发全新材料结构与配方,微软MatterGen无机材料设计模型[1]、DeepMind GNoME晶体预测模型,已实现百万级新材料结构快速挖掘[2]; 强化学习算法进一步优化合成工艺路径,构建智能化闭环实验体系。人工智能与材料数据结合已成为新材料领域技术突破、降本提速的重要方式。
新材料具有需求导向的产业属性,应用场景是新材料迭代升级的核心驱动力,行业呈现出应用牵引、供需联动、协同共生的发展趋势。新能源、半导体、航空航天、生物医疗等高端产业快速发展,对材料成分与结构的精准调控、性能、稳定性、应用适配性提出严苛定制化要求,推动材料技术持续迭代。新能源领域中,动力电池迭代推动高镍三元、无钴正极、固态电解质材料升级,储能行业带动钠离子电池硬碳材料研发,光伏产业牵引钙钛矿、低价铜浆等材料不断取得新突破; 微电子领域中,先进制程推动光刻胶、封装基板向超高纯度、高精度方向升级,先进封装、高速算力芯片推动低介电介质材料、键合材料、氧化镓超宽禁带半导体材料迭代优化; 航空航天领域极端高温高压工况,驱动高温合金、高性能碳纤维复合材料持续升级; 生物医疗领域严格的生物相容性要求,推动医用植入材料、药物载体、组织工程支架材料不断创新。同时为规避供应链断供风险,下游龙头企业与材料企业达成长期战略合作,共建研发平台、绑定产能供给、分摊研发成本,形成上下游共生共赢的产业生态。场景化定制、一体化协同、融合式创新将成为新材料产业长期发展主线。
美国将新材料产业与国家安全、国防建设深度绑定,2025年美国国防高级研究计划局(DARPA)启动“水晶宫计划(Crystal Palace)”,主攻面向下一代微系统的高纯单晶无机材料生长技术,突破复杂多元素晶体结构的规模化精准制备瓶颈; 2026年部署“碳萃计划(Carbon Crunch)”,聚焦碳-碳(C/C)复合材料革新制造,加速高超音速飞行器热防护舱体(防热外壳)的快速、低成本、高可靠量产[3],提升国防关键材料技术储备与制造能力。依托《芯片与科学法案》系统筑牢半导体材料自主保障能力。同时,通过2026年美国国务院“FORGE倡议”[4]、白宫联合美国进出口银行“Project Vault计划”(2026)[5],强化关键矿产供应链管控,全面防范供应链断供风险。依托美国能源部2025年“创世纪计划(Genesis Mission)”[6]、白宫“赢得人工智能竞赛:美国人工智能行动计划(Winning the AI Race:America's AI Action Plan)”[7],以AI为技术革新核心重构材料研发体系,大幅压缩研发周期; 借助未来矿山计划、先进复合材料制造创新研究专项项目,攻坚采矿技术、复合材料制造技术,稳固全球技术领先优势。借助《通胀削减法案》《芯片与科学法案》提供的资金及政策扶持,打通先进材料研发、生产、应用全链条,联动半导体、新能源、国防、航天等下游产业,采用公私协同、国际协同的发展模式,推动产业升级,拉动就业增长。
总体来看,美国以法案为引领、专项计划为支撑、多元协同为抓手,搭建起全链条、多层次的新材料发展体系。新增关键矿产规划、制造业布局及多边协同项目,推进原材料供应、新材料技术突破、产能提升与产业落地,依托多边机制强化全球管控能力,持续巩固其在新材料领域的优势。
欧盟新材料战略以安全自主、绿色低碳、产业领先和国防韧性为重心,将新材料产业与欧洲战略自主、经济安全深度绑定,旨在将欧洲打造成全球先进材料的研发与产业领导者,支撑绿色与数字双重转型、保障战略自主。
欧盟正以2024年“先进材料促进工业领导力(Advanced Materials for Industrial Leadership)”通报为顶层指引[8],加速推进以《先进材料法案(Advanced Materials Act)》(拟发布)为核心的一体化战略,依托地平线欧洲研发投入、“Materials Commons”数字平台与先进材料学院夯实创新底座,同步通过《欧洲关键原材料法案(EU Critical Raw Materials Act)》及“欧盟资源安全行动计划(RESourceEU)”[9]强化稀土、锂、钴等战略资源的本土开采、加工、回收能力与供应链多元化[10],严控依赖单一来源。通过欧洲防务基金(European Defence Fund)与欧洲国防工业计划(European Defence Industrial Programme)布局防务专用先进材料,推动轻量化、耐高温、隐身、增材制造等关键材料自主可控,叠加碳边境与绿色标准构建市场准入规则,旨在全面提升欧盟先进材料全产业链竞争力、实现战略自主,同时重塑全球材料供应链格局与技术标准体系。
欧洲通过法案引领、专项支撑、区域协同、绿色赋能,构建了全链条、多层次、可持续的新材料发展体系,新增的《欧盟关键原材料法案》、先进材料数字基础设施、循环材料研发规划等,进一步完善了布局维度,弥补了原材料供应、数字研发融合、跨成员国协同等短板。欧洲明确了核心材料产能提升、绿色技术突破与产业落地的阶段性目标,同时通过地平线欧洲计划、跨成员国关键矿产合作机制等强化区域凝聚力,依托国际合作拓宽关键矿产供应渠道,兼顾战略自主与开放合作,着力巩固欧洲在全球先进材料领域的绿色创新优势,推动新材料产业成为实现绿色转型与数字转型的核心支撑力量。
德国围绕先进材料的战略规划以技术主权、绿色转型、数字融合为核心,通过顶层设计、专项计划、产业扶持及欧盟协同,构建完整创新与产业生态,既依托欧盟协同框架,又凸显本国产业特色。以“2030年技术主权研究与创新”(FITS2030)[11]计划为核心,启动“经济和社会转型的材料创新”(Mat2Twin)专项研究计划[12],补齐半导体、电池、国防装备等领域关键材料短板,设立德国网络安全创新署“欧盟自主化”(EU-Autark)项目[13],开发低关键原材料依赖的新型材料及生产工艺,降低对外部资源的供应依赖。依托“德国高技术议程”[14]《科研数据法案》[15]构建数字化材料研发生态,联合弗劳恩霍夫应用聚合物研究所、勃兰登堡科特布斯-森夫滕贝格工业大学等科研机构,推动生物基材料、先进复合材料、循环材料等领域创新突破。
英国围绕新材料构建了完整战略体系,以巩固全球领先地位,支撑净零、医疗、国防、数字经济发展。2025年,亨利·罗伊斯研究所发布“国家材料创新战略”[16]顶层纲领,聚焦能源、医疗、结构、电子等6大领域,配套5000万英镑创新资金及3.95亿英镑长期研发投入,筑牢创新基础。数字化转型方面,2025年12月“材料4.0国家框架”落地[17],以AI、数字孪生为核心,推进国家级材料数据平台建设,赋能材料全生命周期研发与制造。在国防领域,2025年3月发布“国防先进制造战略”[18]推动高温合金、陶瓷基复合材料的增材制造,构建数字供应链体系; 2025年9月“国防工业战略2025”规划建设国防先进材料基地,投入15亿英镑打造军用含能材料自主产能,依托AUKUS联盟研发核潜艇专用材料[19]。产业化方面,2025年12月专项计划支持2700余家材料企业规模化发展,配套2.5亿英镑转型基金。整体战略凸显军民融合、安全自主、数字驱动、净零导向4大特征,推动先进材料从研发走向应用,全面巩固英国在全球材料领域的竞争力。供应链安全上,2025年11月更新的“2035关键矿产战略”[20],推进本土锂、稀土等矿产开采与精炼,2026年投入5000万英镑用于矿产回收,同时强化盟友供应链,建立矿产安全库存。
日本将材料科技定位为经济安全、技术主权、绿色转型的核心基础,明确纳入关键技术战略与供应链韧性体系,并配套专项计划推进。以“统合创新战略2025”[21]为核心,重点布局半导体微电子材料、宽禁带半导体及先进封装材料,筑牢数字产业底层支撑; 发力动力电池、氢能、光伏等绿色转型材料,适配能源结构升级需求; 做强高端陶瓷、特种合金、稀土永磁等日本传统优势功能结构材料; 推进关键矿产替代、废旧物资回收及本土近海资源开发,强化供应链安全与循环利用; 布局超导、极端环境材料、生物医用材料等前沿领域,依托 AI 与材料数字孪生加速研发,通过产学官联动和国家级专项,全面提升材料自主可控能力与全球竞争力。
受地缘政治格局调整、西方制裁持续影响,俄罗斯将材料领域作为保障国家安全、实现经济结构转型和技术主权的核心抓手,出台了一系列国家层面规划、专项计划及支持项目,聚焦关键材料研发突破与全产业链产业化布局,形成了以资源依托、进口替代、技术自主、产业联动为核心的战略体系。
以关键矿产和基础材料为根基,巩固资源优势并转化为产业优势,破解西方制裁下的供应链困局,2024年8月批准“2050年前俄罗斯联邦矿产资源基地发展战略”,聚焦稀土、锂、铌、贵金属等战略矿产,发展精细加工,为高端材料研发提供核心原料[22]。2025年正式启动“新材料与化学”国家技术领先项目(2025—2030)[23],联邦投入约1700 亿卢布、企业配套超1万亿卢布,重点突破半导体材料、高纯电子气体、复合材料、稀土深加工、特种化学品,重建55条关键材料产业链,实现高端材料自主可控。推动材料研发与实体经济深度融合,强化产学研协同,加快技术成果产业化落地,支撑国防、能源、交通等重点领域发展,同时拓展国际合作空间,重塑全球材料产业链中的话语权。
中国新材料产业经过多年发展,政策支持体系不断完善,为产业安全发展提供了坚实保障。技术创新能力稳步提升,在高性能碳纤维、稀土功能材料、锂电池材料、化工新材料等领域实现突破,部分产品达到国际先进水平,产学研用协同创新机制逐步健全,建设了30余个新材料重点平台,培育了一批专精特新“小巨人”企业。应用领域不断拓展,从传统工业向新能源、生物医疗、深海空天开发等新兴领域延伸,需求牵引作用持续增强,为产业安全提供了市场支撑。
全球新材料科技竞争空前激烈,颠覆性创新不断涌现,主要经济体不断强化战略布局,将新材料产业纳入国家战略,通过技术封锁、贸易限制等手段,争夺产业发展主导权。新材料产业覆盖面广、品类体系繁杂,中国产业整体处于融入全球分工、梯度追赶发展阶段,受产业布局、技术积累等因素影响,在部分领域仍存在核心技术短板及被“卡脖子”问题,先进制程芯片用光刻胶、封装基板积层介电薄膜材料、高端高温合金、航空发动机单晶叶片等关键战略材料,以及高端检测仪器、核心制备设备等,仍依赖进口,供应链稳定性面临严峻考验。全球地缘政治冲突加剧、贸易保护主义抬头,导致原材料进口、产品出口受阻,部分关键原材料资源对外依存度居高不下,进一步放大了产业安全风险。同时,中国新材料标准体系与国际接轨程度不够,国际标准话语权不足,在全球产业规则制定中处于被动地位,制约了产业国际竞争力提升。
创新体系不完善,基础研究投入不足,原始创新能力薄弱,部分领域仍处于“跟跑”阶段,核心技术研发与产业化脱节,基础研究、技术攻关、产业转化、规模应用的全链条生态尚未完全形成。产业链供应链韧性不足,上下游协同不畅,低端产能过剩与高端供给短缺并存,部分原材料、核心零部件依赖进口,产业链抗风险能力较弱; 同时,生产过程中存在诸多安全风险,新材料生产涉及复杂化学反应、高温高压环境及有毒有害物质等问题。标准体系不健全,安全生产、产品质量等领域标准分属多个归口部门,统一性和协调性不强,部分领域缺乏系统性的强制性标准,标准实施效能不足。人才队伍建设滞后,高端研发人才、技能型人才短缺,人才培养与产业发展需求脱节,难以支撑产业高质量发展和安全保障需求。企业先进装备与落后装备、新工艺与传统工艺并存,智能化技术应用滞后,进一步增加了安全风险。
关键战略材料领域,航空航天、电子信息、新能源等领域所需核心材料自主可控率偏低,如集成电路用光刻胶、新型显示用OLED材料、航天航空用高强高模碳纤维材料等,进口依赖度依然较高,一旦遭遇外部断供,将直接影响下游重点产业正常运转。前沿新材料领域,石墨烯、量子信息材料等领域研发投入大、周期长,产业化进程缓慢,面临技术成熟度不足、市场培育滞后等风险,难以快速形成产业竞争力。先进基础材料领域,部分产品性能稳定性、一致性不足,高端产品供给短缺,同时面临环保、能耗压力,产业转型升级难度较大; 此外,稀土永磁材料、特种合金材料等领域长期处于全球价值链中低端,高端技术受制于人,影响产业链安全水平和应急物资保障能力。
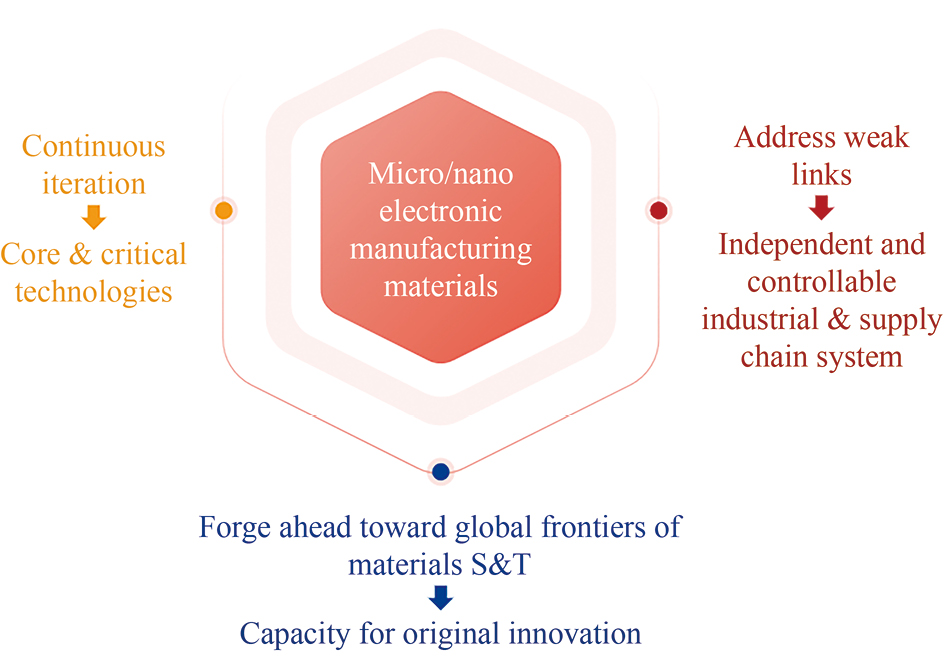
微电子制造材料首要任务是补齐产业链短板、筑牢供应链自主可控根基,聚焦光刻胶、光刻配套试剂、高纯电子特气、先进封装积层介电薄膜、低介电树脂、化学前驱体、抛光液/抛光垫等关键品类,加速国产化替代,打通上游基础原材料、专用单体、高纯试剂、关键填料到中下游成品的自主化全产业链条,建立国产材料验证导入、批量替代、备份备选的常态化机制,完善材料可靠性认证、标准体系与检测评价能力,降低对外依存度,规避地缘政治、出口管制带来的断供风险,同时构建国内产能集群化、供应多元化的产业格局,全面提升微电子材料制造供应链稳定性、抗冲击能力与战略安全韧性。
同时,紧随AI算力芯片、高带宽内存(HBM)存储芯片、Chiplet异质集成、硅光集成、高速光模块、板间/芯片间高速光互联、光电共封装(CPO)、6G及空天一体化通信与汽车电子技术迭代对先进制程、先进封装、前沿材料的发展需求。面向超低介电、超低损耗、低应力、低膨胀、低翘曲、低温适配、低污染以及宽温域高稳定、高折射率可调、高频高速、高导热、高纯净度、车规级高可靠等方向持续迭代。重点攻关高数值孔径极紫外光刻 (NA EUV)用光刻胶及配套抗反射涂层、显影清洗材料,ArF/KrF 高端光刻胶品类升级,研发超薄低介电低损耗封装介电材料、5~10 μm级积层介电薄膜、超低热膨胀系数(CTE)低翘曲基板材料,突破Cu-Cu混合键合介质、重布线层(RDL)用光敏聚酰亚胺(PSPI)和聚苯并恶唑(PBO)光敏介质、玻璃通孔(TGV)基板专用绝缘与电镀材料、光芯片衬底材料、空芯光纤特种介质材料、薄膜铌酸锂调制器材料,布局高导热热管理材料、高可靠环氧塑封料、低温制程封装材料,同步发展适配 SiC,GaN,Ga2O3和金刚石等宽(超宽)禁带器件的耐高温、高绝缘、高导热配套材料以及CPO光波导、微光学封装等新材料,以关键材料创新牵引先进制程微缩、高密度封装集成与高端芯片产业高质量发展。图2为微纳电子制造材料重点布局层次。
航空航天材料以全面自主可控、供应链安全、极端环境保障能力为核心,系统补齐高端碳纤维、高温合金、特种钛合金、陶瓷基复合材料、隐身/热障涂层、航天级密封材料与功能薄膜等领域存在的短板,实现从高纯原料、特种熔炼、精密成型到表面处理、质量认证的全链条自主制造体系,建立国产材料与进口材料的双源备份、多元供应、安全库存、快速验证机制,强化航空发动机、运载火箭、载人航天、高超声速飞行器、卫星平台等核心装备的材料自主保障能力,降低对海外高端产能与技术标准的依赖,防范地缘政治、出口管制与断供风险,同时完善材料性能检测、可靠性评价与军用/航天级标准体系,形成自主可控、安全稳定、韧性强的航空航天材料产业生态,筑牢空天装备与国防科技的战略安全底座。
面向未来发展,围绕高超声速、深空探测、大飞机、商业航天、新一代战机、可重复使用火箭等重大场景需求,向超高温、超高强、轻量化、多功能集成、长寿命、低能耗、智能化、绿色化方向全面突破,重点攻关高端碳纤维及复合材料、高代系镍基单晶高温合金、耐1600~3000 ℃超高温陶瓷基复合材料与环境障涂层、高强高韧钛铝合金与稀土铝合金、高导热/抗辐射/耐原子氧的航天功能材料、自修复/结构健康监测智能材料、低成本增材制造专用粉末/丝材、可回收复用型热防护材料、宽频隐身与抗干扰超材料、以及适配太空在轨制造的特种材料,同步推动材料结构-防热-隐身-传感-导热一体化设计,借助人工智能、数字孪生、绿色低能耗制备等技术缩短研发周期、提升性能稳定性与良率,全面支撑飞行器减重增效、热端部件耐高温、极端环境可靠服役、长寿命在轨运行、重复使用与低成本规模化制造,以材料底层创新驱动航空航天装备性能跃升、技术领先、全球引领,为建设航天强国与航空强国提供核心支撑。
机器人用结构材料、功能材料与传感器用材料需聚焦补齐中国人形机器人、工业机器人、特种作业机器人领域关键材料短板,加快实现高强轻质合金、高端稀土永磁、精密弹性合金、柔性高分子基底、导电功能复合材料、压电陶瓷、红外光学晶体、敏感芯片衬底、传感封装材料、耐磨减摩涂层等核心品类全面国产化。完善机器人材料在重载、高频往复、复杂温湿度、电磁干扰、粉尘腐蚀等工况下的寿命评估、失效机理分析与国产化替代准入体系,夯实机器人整机、关节电机、精密减速器、感知传感器、柔性电子皮肤等核心部件的材料自主保障根基,筑牢智能制造、高端装备与国防特种机器人产业安全底线。
面向未来发展,机器人及传感器材料需紧扣人形仿生、工业协作、医疗微创、极端环境特种作业、智能无人系统等应用升级需求,朝着高强高韧轻量化、高灵敏高精度、柔性可拉伸、自修复耐疲劳、抗干扰高可靠、低功耗长寿命、多功能一体化、绿色低成本方向演进,重点攻关高强铝锂合金、钛合金、碳纤维复合材料等轻量化结构材料,新一代高磁能积稀土永磁、高阻尼减振合金、长寿命耐磨润滑材料,以及石墨烯、碳纳米管、液态金属等柔性导电传感材料,高性能压电陶瓷、热敏/磁敏/力敏感功能材料,可拉伸柔性基底、仿生电子皮肤材料、微纳光学传感材料、抗极端环境辐射与高低温传感材料,推动结构承载、运动传动、感知探测、防护绝缘、散热封装等材料体系协同创新,支撑机器人实现高负载轻量化、精密运动控制、全域环境精准感知、人机安全交互与长期免维护服役,实现中国机器人产业向高端化、智能化、仿生化、规模化方向高质量发展。
先进核能材料发展重点应聚焦筑牢国家能源战略与核工业供应链自主可控底线,着力补齐核级特种钢材、锆合金包壳材料、镍基高温合金、核级石墨、碳化硅陶瓷基复合材料、核屏蔽与缓冲材料、核级焊接材料、特种密封材料以及乏燃料后处理关键功能材料等领域存在的短板,完善实现精密锻造、管材成型、表面改性、性能检测及辐照验证全产业链条,构建从制备到退役处置的完整自主供给体系。建立核级材料准入规范、辐照寿命评价、老化机理研究和安全可靠性评估体系,全面提升核电、核军工、核供热、核动力装备的材料自主保障能力与产业抗风险韧性,夯实国家能源安全与核战略安全的材料根基。
面向未来发展,先进核能材料发展应紧扣四代核电、小型模块化反应堆、高温气冷堆、快堆、聚变堆、海上核电、空间核电源以及核废料高效处置等新一代核能技术发展需求,向耐超高温、强耐辐照、抗腐蚀、低活化、长寿命、高导热、轻量化、高安全性、易退役处置等方向迭代升级,重点攻关新一代锆合金、铁基/镍基耐辐照结构合金、SiC/SiC陶瓷基复合包壳材料、高温耐辐照陶瓷、低活化铁素体/马氏体钢、聚变堆面向等离子体材料、核用高导热屏蔽材料、新型核燃料包覆材料、耐极端工况密封与绝缘材料以及乏燃料固化处置专用矿物与玻璃固化基材,同步推进材料辐照损伤机理、多场耦合服役行为、纳米改性与界面调控、增材制造核级构件、智能自修复核用材料等前沿领域研发,加速新材料迭代落地,以新材料突破支撑反应堆更高参数、更长服役寿命、更高安全冗余、更高能量利用效率,同时适配核能小型化、模块化、海上化、深空应用及核废料无害化处理的发展趋势,引领先进核能技术升级与清洁能源产业长期可持续发展。
海洋工程装备及船舶用材料发展重点在于构建自主可控、安全可靠、韧性充足的产业链供给体系,补齐高端船用特种钢材、超高强海洋平台用钢、耐海水腐蚀不锈钢、特种铝合金、高端船用钛合金、海洋工程复合材料、深海浮力材料、船用功能涂层、耐海洋老化绝缘密封材料、深海软管与柔性立管专用高分子材料等领域短板,完善海洋环境下腐蚀、疲劳、低温、高压、海洋生物附着等工况的长期可靠性检测与寿命评估能力,筑牢中国远洋航运、深海资源开发、海上能源装备、海防船舶与海洋基础设施的材料安全底座。
面向未来发展,海洋工程装备及船舶用材料将围绕深远海开发、大型豪华邮轮、绿色智能船舶、海上风电装备、深海空间站、极地船舶、海上浮体结构等重大需求,朝着超高强轻量化、耐强腐蚀、耐低温韧性、抗海洋生物附着、长寿命免维护、绿色低碳、多功能一体化、深海高压适配方向持续升级,重点攻关超高强韧海洋平台结构钢、极地耐低温船板、高性能耐蚀铜镍合金、轻量化高强铝锂合金、深海耐压钛合金及复合材料、碳纤维海洋工程轻量化构件、长效重防腐与超疏水防污涂层、深海固体浮力材料、耐高压柔性立管高分子材料、可降解绿色船用材料以及船舶储能与新能源配套特种功能材料,支撑海洋装备实现深远海作业适配长服役寿命、降低能耗与绿色低碳升级,支撑中国船舶工业、海洋工程装备向高端化、智能化、深远海化、绿色化方向高质量发展。
AI赋能材料研发发展重点在于摆脱传统材料 “试错法”研发周期长、成本高、依赖经验积累和国外数据库与仿真软件的被动局面,构建自主可控的智能化材料研发体系。加快发展自主化材料仿真设计软件、专用材料数据集、多尺度AI预测模型、材料性能逆向设计算法。建立领先的国产化AI材料研发平台、试验验证平台和标准评价体系。通过AI加速新材料国产化攻关进程,筑牢中国新材料自主可控的研发安全与供应链安全根基。AI将深度重构新材料研发范式,推动材料研发从经验试错向数据驱动、计算预测、逆向设计、智能制备跨越式转变。融合数字孪生、机器人高通量实验、智能表征检测技术,实现新材料研发周期大幅压缩、显著降低试验成本、精准优化配方与工艺,面向应用领域定向开发高性能新材料,并推动材料全流程、全生命周期智能化、自动化、闭环化,以AI赋能实现新材料创新提速、高端材料跨越发展、材料产业整体向高端化、智能化、高效化转型。
习近平总书记指出:“安全是发展的前提,发展是安全的保障。”新材料产业安全是国家产业安全的重要组成部分,保障新材料产业安全,既是中国高质量发展的内在需求,也是主动防范外部风险、对冲全球产业动荡、维护国家长远战略安全的现实客观需要。因此亟需加强原始创新和关键核心技术攻关,完善产业链条,提升新材料科技支撑引领能力。结合前文分析,针对中国新材料领域核心技术仍存短板、供应链抗风险能力偏弱、标准体系建设滞后、高端复合型人才供给不足等结构性短板,立足自主可控、安全高效、协同共建、开放审慎的发展原则,构建多维度、系统性优化提升路径,具体发展建议如下:
依托新型举国体制耦合市场化攻关机制,夯实新材料技术发展基础。面向微电子制造、航空航天、高端智能装备等战略领域的材料刚性需求,联合高等院校、科研院所及行业龙头企业等创新主体,集中攻坚高纯制备、精密成型、改性加工等共性技术瓶颈。完善全链条科技成果转化体系,依托财税减免、专项补贴等手段分摊企业中试试错成本。明晰成果权属与收益分配规则,将产业化落地成效纳入科研主体考核维度,加速基础研究向工程化、商业化迭代跃迁,稳步推进关键材料国产占比。完善知识产权体系,搭建核心技术快速维权通道,对关键战略材料技术实施分级保密管控,规范技术流转审批流程。引导企业开展海外专利前瞻布局,强化中国新材料领域全球技术话语权。
针对产业链协同联动不足、战略矿产供给波动、高端制备装备对外依存度偏高等结构性矛盾,搭建自主可控、多元适配、风险缓释的现代化供应链保障体系。加大国内战略矿产资源绿色勘探与集约开发力度,培育规模化深加工骨干企业; 拓宽跨境资源合作渠道,建立长期稳定的产能协作机制,健全战略矿产储备调控制度,平抑大宗商品价格异动,缓释外部断供冲击。发挥龙头企业链主整合赋能效应,引导中小配套企业深耕垂直细分赛道,形成层级分明、互补共生的产业集群格局。依托大数据、AI数字化技术搭建全流程供应链风险研判系统,结合地缘局势、矿产产能、大宗商品价格、物流链路等多维数据,实现风险分级识别、精准预警,加强特殊矿产国家储备,全面提升产业链抗冲击能力与应急缓释水平。
构建国际接轨、适配产业、科学完备的标准化体系。聚焦半导体材料、航空航天材料等先进材料赛道,加快质量准则、安全规范、检测评价方面的制修订工作,填补高端新材料领域标准空白; 推动标准体系深度嵌入研发、生产、应用全流程,实现技术研发与标准制定同步迭代、生产制造与规范要求精准适配。主动参与国际标准化治理,鼓励国内科研主体加入国际标准组织机构,对标欧盟REACH法规、美国UL安全认证等国际通行规制,优化国内认证评价框架,降低企业跨境合规成本。搭建全生命周期质量溯源管控体系,强化生产、流通、应用全维度监管,严控不合格产品流入市场,筑牢新材料产业质量安全防线。
深化产教融合、科教融汇协同机制,结合新材料多学科交叉属性,优化高校材料学科专业布局,聚焦新材料前沿领域定向培养专业技术人才; 推动校企共建联合实验室、产业基地,打通科研教学与产业应用壁垒,强化工程人才供给。建立以技术突破、创新价值、产业转化贡献为导向的综合评价体系。畅通产研人才双向流动渠道,实现人才资源优化配置。健全市场化薪酬分配与长效激励机制,加大实施股权、期权、项目分红等多元激励方式。优化科研创新生态,完善知识产权收益分配,营造宽容试错、尊重创新、保障权益的产业科研环境,持续强化人才归属感,筑牢新材料产业长期安全发展的人才根基。
强化新材料重点领域政策倾斜力度,完善产业集群基础设施、中试孵化载体与公共创新平台建设,赋能产业集聚区,强化产业链空间聚合、资源互补能力,放大产业集聚外溢效应。推动人工智能、数字孪生、工业互联网与材料生产流程深度耦合,搭建数字化智能制造产线,提升产品一致性与生产良品率。引导产业资源向高附加值、先进战略材料倾斜,补齐高端装备、精密制备环节配套短板。锚定“双碳”战略目标,推广清洁生产与节能降耗工艺,加大生物基、可降解等低碳材料研发力度,将绿色能耗指标纳入企业常态化考核,构建低耗高效、循环低碳的生产模式,实现产业智能化、高端化、绿色化协同并进的现代化新材料产业良性生态。
Zeni C,Pinsler R,Zügner D,Fowler A,Horton M,Fu X,Wang Z,Shysheya A,Crabbé J,Ueda S,Sordillo R,Sun L,Smith J,Nguyen B,Schulz H,Lewis S,Huang C,Lu Z,Zhou Y,Yang H,Hao H,Li J,Yang C,Li W,Tomioka R,Xie T. A generative model for inorganic materials design [J]. Nature,2025,639(8055):624.
Merchant A,Batzner S,Schoenholz S S,Aykol M,Cheon G,Cubuk E D. Scaling deep learning for materials discovery [J]. Nature,2023,624(7990):80.
DARPA. Crystal Palace (Program Announcement) [EB/OL]. (2025-12-16) [2026-05-12]. https://www.darpa.mil/sites/default/files/attachment/2025-12/darpa-program-crystal-palace-q-a.pdf.
U.S. Department of State. Forum on Resource Geostrategic Engagement (FORGE) Initiative [EB/OL]. (2026-02-04) [2026-05-12]. https://www.state.gov/releases/office-of-the-spokesperson/2026/02/2026-critical-minerals-ministerial.
The White House. Executive Order 14363:Launching the Genesis Mission [EB/OL]. (2025-11-24) [2026-05-12]. https://www.federalregister.gov/documents/2025/11/28/2025-21665/executive-order-14363-launching-the-genesis-mission.
The White House. Winning the AI Race:America's AI Action Plan [EB/OL]. (2025-07-23) [2026-05-12]. https://www.whitehouse.gov/wp-content/uploads/2025/07/Americas-AI-Action-Plan.pdf.
European Commission. Advanced Materials for Industrial Leadership [EB/OL]. (2024-02-27) [2026-05-12]. https://research-and-innovation.ec.europa.eu/research-area/industrial-research-and-innovation/chemicals-and-advanced-materials/advanced-materials-industrial-leadership_en.
European Commission. RESourceEU Action Plan:accelerating our critical raw materials strategy [EB/OL]. (2025-12-03) [2026-05-12]. https://single-market-economy.ec.europa.eu/publications/resourceeu-action-plan-accelerating-our-critical-raw-materials-strategy_enDirectorate-General for Internal Market,Industry,Entrepreneurship and SMEs.
Bundesministerium für Bildung und Forschung. Materialinnovationen für die Transformation von Wirtschaft und Gesellschaft (Mat2Twin) [EB/OL]. (2025-06) [2026-05-12]. https://www.bmbf.de.
European Commission. Autark:Towards a Resource-Sovereign Europe [EB/OL]. (2023-01-01) [2026-05-12]. https://cordis.europa.eu/project/id/101091916.
Federal Government of Germany. High-Tech Agenda Germany [EB/OL]. (2025-10-29) [2026-05-12]. https://www.bundesregierung.de/breg-de/suche/faq-hightech-agenda-2391254.
Federal Ministry of Education and Research (BMBF). Draft Act on the Improved Use of Data for Research (Research Data Act) [EB/OL]. (2024-12-17) [2026-05-12]. https://dserver.bundestag.de/btd/20/142/2014262.pdf.
Henry Royce Institute. National Materials Innovation Strategy:Unlocking UK Economic Growth Through Materials Innovation [EB/OL]. (2025-01) [2026-05-12]. https://www.royce.ac.uk/wp-content/uploads/2025/05/National_Materials_Innovation_Strategy_FINAL_WEBSITE.pdf.
Henry Royce Institute. A National Framework for Materials 4.0 [EB/OL]. (2025-12) [2026-05-12]. https://www.royce.ac.uk/wp-content/uploads/2025/12/Henry_Royce_Institute_Materials_4_0_Framework_InterimReportWebsite.pdf.
Ministry of Defence. Defence Advanced Manufacturing Strategy [EB/OL]. (2025-03-28) [2026-05-12]. https://www.gov.uk/government/publications/defence-advanced-manufacturing-strategy.GOV.UK.
Ministry of Defence. Defence Industrial Strategy 2025:Making Defence an Engine for Growth [EB/OL]. (2025-09-08) [2026-05-12]. https://www.gov.uk/government/publications/defence-industrial-strategy-2025-making-defence-an-engine-for-growthGOV.UK.
Department for Business and Trade. Vision 2035:Critical Minerals Strategy [EB/OL]. (2025-11-22) [2026-05-12]. https://assets.publishing.service.gov.uk/media/69244c80367485ea116a5675/uk-critical-minerals-strategy-vision-2035.pdfassets.publishing.service.gov.uk.
Cabinet Office,Government of Japan. Integrated Innovation Strategy 2025 [EB/OL]. (2025-06-06) [2026-05-12]. https://www8.cao.go.jp/cstp/tougosenryaku/togo2025_honbun.pdf.
Government of the Russian Federation. Development Strategy of the Mineral Resource Base of the Russian Federation until 2050 [EB/OL]. (2024-07-11) [2026-05-12]. http://static.government.ru/media/files/TNB3oQkPRJTmDE3AMaxuTn2KRSHG9X0S.pdf.
Ministry of Industry and Trade of the Russian Federation; Interfax. Main Contractors and Implementation Objectives of the National Project "New Materials and Chemistry" [EB/OL]. (2025-07-07) [2026-05-12]. https://www.interfax.com/newsroom/top-stories/112538/.
 顶部